Si has sido víctima de una estafa de inversión, esta guía te interesa: te explicamos, paso a paso, cómo reaccionar, cuándo responde tu banco y por qué en los grandes fraudes la vía penal suele ser tu mejor opción para recuperar el dinero. Consulta tu caso con nuestro equipo penalista.
Descarga el estudio completo del Observatorio PenalTech sobre fraude de inversión online (PDF, descarga gratuita): Descargar informe en PDF.
1. Qué es una estafa de inversión
Una estafa de inversión es un engaño que te lleva a colocar tu dinero en un producto que no existe o que no es lo que parece: una plataforma de trading falsa, un bróker sin autorización, un supuesto proyecto de criptomonedas o un esquema de rentabilidad garantizada.
A diferencia del pequeño fraude, aquí el perjuicio suele ser muy elevado y el patrón es siempre el mismo: la víctima transfiere el dinero convencida de que invierte, y el fraude se descubre cuando intenta recuperar los fondos o las supuestas «ganancias» y ya no puede.
El contexto es demoledor. Según el Ministerio del Interior, en 2024 se conocieron 464.801 ciberdelitos en España, y el 89 % fueron fraudes informáticos. La estafa de inversión es su variante más lesiva por el importe que mueve y por la sofisticación con la que se presenta.
Entender cómo funciona el fraude es el primer paso para reaccionar. No se trata solo de prevención: cuando el dinero ya se ha transferido, lo importante es saber qué hacer, a quién reclamar y en qué plazo.
2. Los tipos de fraude de inversión más frecuentes
Bajo la etiqueta de estafa de inversión conviven varias modalidades. Reconocer cuál te afecta ayuda a orientar la denuncia y la investigación.
- Falsos brókers y plataformas de trading. Webs de apariencia profesional que muestran beneficios ficticios en un panel para animarte a ingresar más dinero.
- Fraude con criptoactivos y «pig butchering». Combinan una relación de confianza (a veces sentimental) con una supuesta oportunidad de inversión en cripto que crece sobre el papel hasta que intentas retirar.
- Esquemas piramidales y Ponzi. Pagan a los primeros con el dinero de los nuevos; se sostienen mientras entra capital y colapsan de golpe.
- Falsas ICO, tokens y NFT. Proyectos inexistentes o sin respaldo que desaparecen tras la captación.
- Fraude de recuperación. Una segunda estafa: contactan a quien ya fue víctima ofreciéndole «recuperar» lo perdido a cambio de un pago previo.
Todas comparten un mismo objetivo: que autorices tú la transferencia. Ese detalle, como veremos, es decisivo para saber a quién puedes reclamar.
3. Señales de alerta: cómo reconocer una estafa de inversión
La mayoría de estos engaños comparten patrones reconocibles. Detectarlos a tiempo evita el desastre patrimonial.
- Rentabilidades garantizadas y muy por encima del mercado.
- Presión para invertir rápido o para «no perder la oportunidad».
- Entidades no autorizadas: los llamados chiringuitos financieros.
- Retiradas bloqueadas o condicionadas a nuevos pagos, comisiones e «impuestos».
- Asesores que contactan por redes sociales, mensajería o llamadas no solicitadas.
- Documentación confusa, sin sede real ni registro ante el supervisor.
La Comisión Nacional del Mercado de Valores (CNMV) publica avisos permanentes sobre entidades no autorizadas. Antes de invertir, y también después de una estafa de inversión, conviene revisar esas advertencias y verificar si la entidad está registrada.
4. ¿Responde el banco? La frontera decisiva
Esta es la pregunta que lo cambia todo, y donde muchas víctimas pierden tiempo y derechos por elegir la vía equivocada.
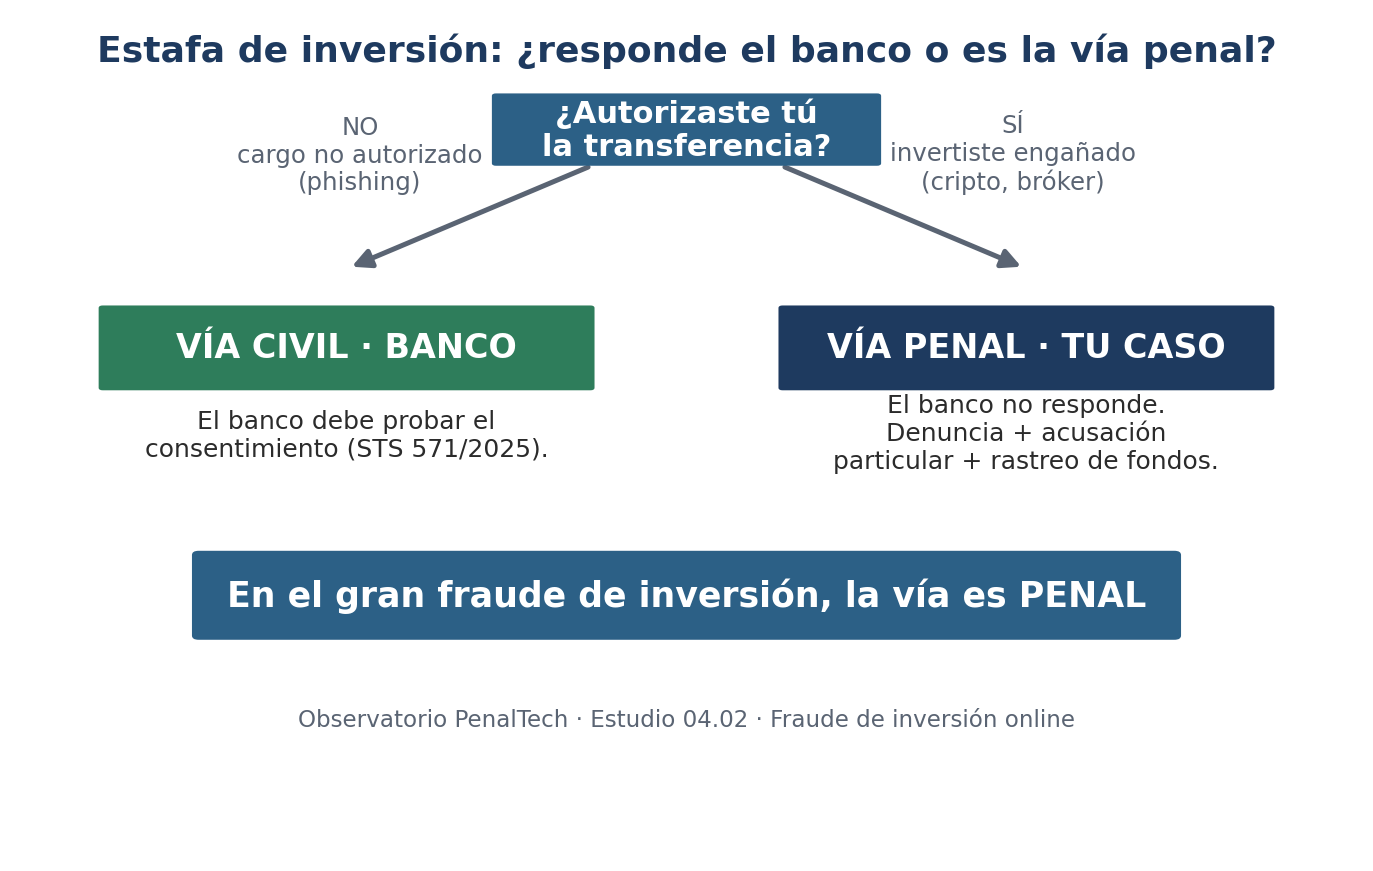
Si el dinero salió de tu cuenta sin tu autorización (por ejemplo, en un caso de phishing o de cargos no consentidos), la vía natural es reclamar a tu banco. El Tribunal Supremo, en su Sentencia 571/2025, exige que sea la entidad quien pruebe que la operación fue autorizada de forma real y consciente.
Pero en la estafa de inversión ocurre lo contrario: tú ordenaste la transferencia, engañado. Al mediar tu autorización formal, la responsabilidad del banco rara vez prospera, y la reacción eficaz se traslada al ámbito penal.
Por eso, lo primero que hacemos al estudiar un caso es calificar la vía: distinguir entre una operación no autorizada (terreno de la reclamación bancaria) y una transferencia consentida bajo engaño (terreno del gran fraude de inversión). De esa decisión temprana depende toda la estrategia de recuperación.
5. Qué dice el Código Penal sobre la estafa de inversión
La estafa de inversión no es un delito con nombre propio: se persigue como estafa. Según los hechos, encaja en el artículo 248 y siguientes del Código Penal.
La estafa informática se recoge hoy en el artículo 249, tras la reforma operada por la Ley Orgánica 14/2022. Cuando la cuantía es elevada —lo habitual en estos fraudes— entran en juego los subtipos agravados del artículo 250, con penas de prisión de uno a seis años; se valoran, entre otros factores, el valor de lo defraudado, el número de perjudicados y el abuso de credibilidad.
Con frecuencia, la estafa de inversión concurre además con el blanqueo de capitales, cuando el dinero se mueve por cuentas puente o criptoactivos para ocultar su origen. Esa conexión amplía las vías de investigación y, a veces, la responsabilidad de quienes colaboran en la cadena.
Junto a la responsabilidad penal del defraudador, la víctima puede reclamar la responsabilidad civil derivada del delito. Además, puedes apoyarte en los recursos públicos de ayuda que ofrece INCIBE para orientar la denuncia.
6. 7 claves si eres víctima de una estafa de inversión
Si acabas de descubrir el fraude, actúa con orden. Estas siete claves resumen lo esencial.
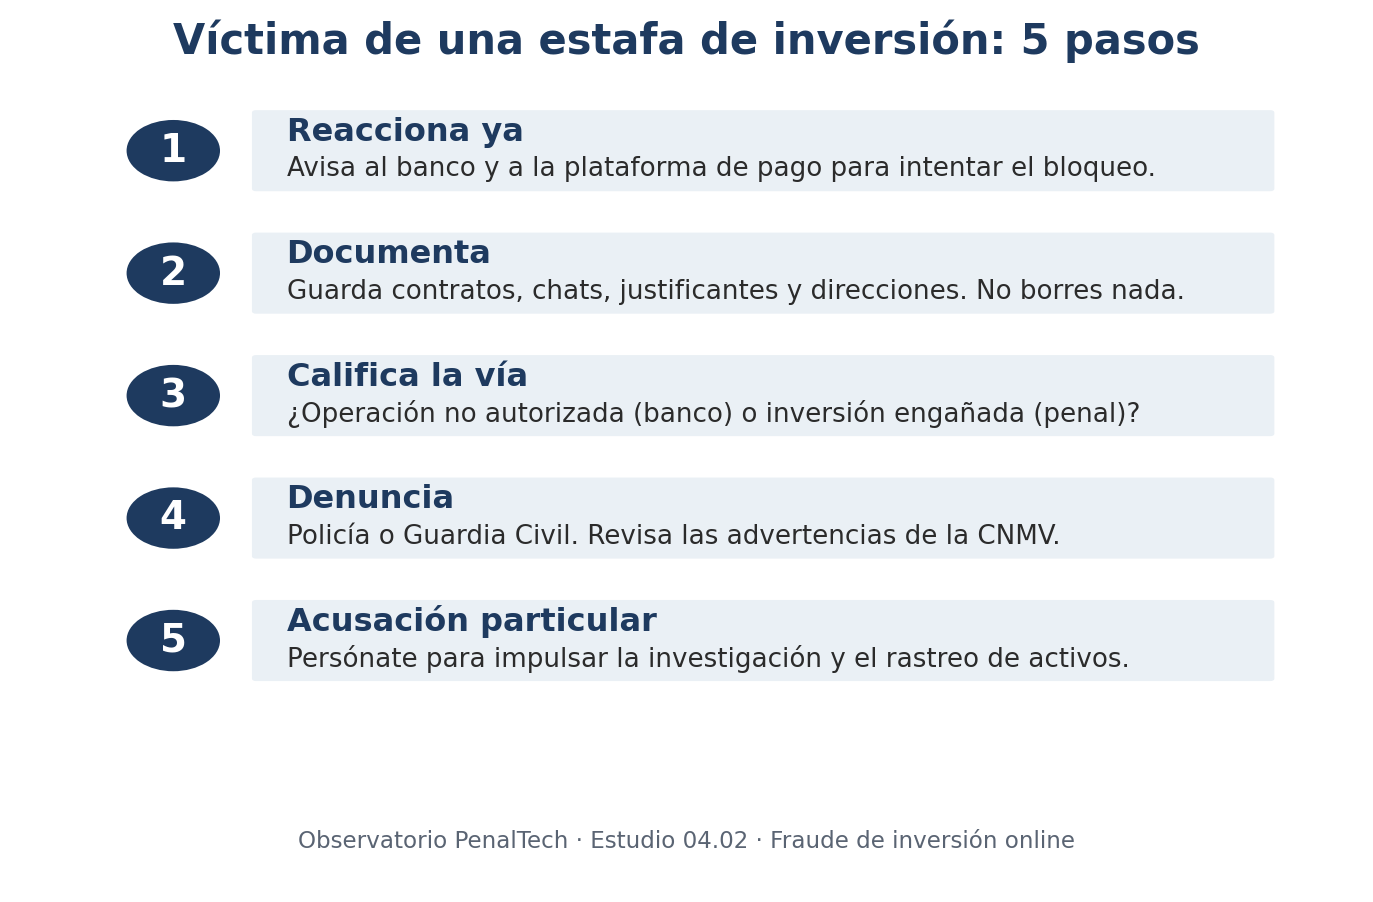
- Reacciona de inmediato. Avisa al banco y a la plataforma de pago para intentar el bloqueo antes de que el dinero se disperse.
- Documenta todo. Conserva contratos, chats, correos, justificantes y las direcciones o identificadores utilizados.
- Califica la vía. Determina si hubo una operación no autorizada (banco) o una inversión consentida bajo engaño (penal).
- Denuncia. Ante la Policía Nacional o la Guardia Civil, y comprueba si el destino figura en las advertencias de la CNMV.
- Reúne la prueba digital. El rastro del dinero es la base de la investigación.
- Persónate como acusación particular. Impulsarás la investigación y el rastreo de activos.
- Busca un penalista especializado. La estrategia temprana condiciona el resultado.
Puedes ampliar tus derechos como perjudicado en nuestra guía sobre qué derechos tienes si has sido víctima de un delito.
7. Criptoactivos y el rastreo del dinero
Muchas estafas de inversión terminan en criptomonedas. La cadena de bloques deja rastro, pero los fondos se mueven rápido, cambian de moneda y cruzan fronteras a través de distintos exchanges.
Por eso, en una estafa de inversión con criptoactivos, la rapidez y el rastreo técnico de los movimientos son decisivos. Cuanto antes se inicie, mayores son las opciones de identificar destinos, solicitar el bloqueo en las plataformas y coordinar la cooperación internacional.
El fraude con criptoactivos ya es una categoría propia en los expedientes que analizamos. Suele combinar promesas de alta rentabilidad, plataformas de apariencia profesional y presión para seguir aportando fondos.
La recuperación no siempre es posible, pero un análisis técnico temprano de las direcciones y de los movimientos mejora de forma notable las probabilidades de éxito.
8. Plazos: por qué actuar rápido
En el fraude de inversión, cada hora cuenta. Las primeras horas son las mejores para intentar bloquear o retroceder una transferencia y para conservar la prueba antes de que se pierda.
Además, el delito prescribe con el tiempo: cuanto mayor es la pena prevista, mayor es el plazo, pero esperar reduce siempre las opciones de recuperar el dinero y de localizar a los responsables. Ante la duda, lo prudente es consultar cuanto antes.
9. Cómo te ayuda un abogado penalista especializado
Un despacho penalista especializado ordena tu caso, elige la vía correcta y dirige la investigación hacia la recuperación del dinero.
Cada caso empieza con una decisión: ¿reclamación al banco o vía penal? Acertar en esa calificación desde el inicio evita perder tiempo y derechos, y orienta toda la estrategia.
En PenalTech trabajamos la estafa de inversión desde la posición de la víctima: denuncia, personación como acusación particular, rastreo de activos y coordinación con las autoridades. Cuéntanos tu caso y valoraremos tus opciones sin compromiso.
Preguntas frecuentes
¿Puedo recuperar el dinero de una estafa de inversión?
Depende de la rapidez y del rastro de los fondos. La actuación temprana y el rastreo de activos aumentan las opciones de recuperación, aunque no siempre es posible.
¿Me devuelve el banco el dinero?
Solo si la operación no fue autorizada. Si tõ ordenaste la transferencia engañado, la vía suele ser penal, no la reclamación bancaria.
¿Qué pena tiene una estafa de inversión?
Se castiga como estafa. En grandes fraudes, los subtipos agravados del artículo 250 prevén prisión de uno a seis años y multa.
¿Sirve denunciar aunque el estafador esté en el extranjero?
Sí. La denuncia y la acusación particular permiten impulsar la investigación y la cooperación entre jurisdicciones, incluso cuando los responsables o los fondos están fuera de España.
¿Cómo sé si una plataforma es un chiringuito financiero?
Comprueba si la entidad está autorizada y registrada en la CNMV y revisa sus advertencias sobre entidades no autorizadas antes de invertir.
¿Qué documentación necesito para denunciar?
Justificantes de las transferencias, contratos, capturas de las comunicaciones y cualquier dato del destino: cuentas, webs o direcciones de criptoactivos.